Remessa Online: Câmbio PJ e PF
- 1.83KAvaliações
- 4,6
- Desenvolvedor
- Remessa Online
- Lançado
- 6 de fev. de 2020
Capturas de tela
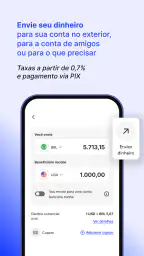
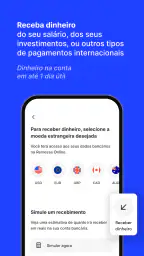
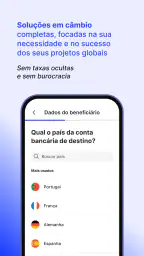
Enviar dinheiro para fora, receber valores do exterior ou organizar uma operação internacional costuma parecer mais complicado do que deveria. Foi justamente nesse tipo de situação que eu testei o Remessa Online: Câmbio PJ e PF, um aplicativo de finanças da Remessa Online voltado tanto para pessoas físicas quanto para empresas. Minha impressão geral é positiva: ele concentra várias tarefas em um só lugar e faz mais sentido para quem realmente movimenta dinheiro entre países, não apenas para quem precisa de uma transferência internacional isolada.
O aplicativo é gratuito e aparece com média de 4,6 estrelas, reunindo cerca de 18 mil avaliações. Também já ultrapassou um milhão de instalações, o que ajuda a mostrar que não se trata de uma ferramenta muito específica ou pouco conhecida. Ainda assim, popularidade não substitui a análise do seu caso. O ponto principal é entender se você precisa de uma plataforma de câmbio e remessas ou se uma alternativa mais simples já resolve sua rotina.
Como decidir se o Remessa Online combina com sua rotina
Antes de abrir uma conta, eu recomendo separar a necessidade em três perguntas. Você vai enviar dinheiro, receber, ou fazer as duas coisas? A operação será pessoal ou ligada ao trabalho e à empresa? E você pretende repetir esse processo ao longo do tempo? As respostas mudam bastante a escolha.
Para uma pessoa que recebe pagamentos de clientes estrangeiros, ajuda familiares em outro país ou paga despesas internacionais, ter um aplicativo dedicado pode ser mais organizado do que depender de soluções improvisadas. Para uma pequena empresa, a possibilidade de lidar com câmbio, transferências e outras finalidades no mesmo ambiente também pode reduzir a quantidade de serviços espalhados.
Por outro lado, se você só precisa fazer uma compra internacional ocasional, talvez não aproveite todo o escopo da plataforma. Nesse caso, uma conta digital com cartão internacional ou o serviço oferecido pelo próprio banco pode parecer mais direto. Eu não escolheria o Remessa Online apenas porque ele tem muitas funções; escolheria quando essas funções correspondem a uma necessidade real.
O aplicativo está na categoria de finanças e tem classificação para maiores de 10 anos. Ele exige uma postura um pouco mais cuidadosa do usuário do que um app usado apenas para consultar saldo. Ao lidar com moeda estrangeira, é importante revisar o destinatário, a finalidade da operação e os valores antes de confirmar qualquer etapa.
O que eu observei no uso cotidiano
A proposta é reunir envio e recebimento de dinheiro, transferências, importação, investimentos e pagamentos de estudos. Essa variedade é o principal diferencial percebido no uso. Em vez de tratar cada objetivo como um produto completamente separado, o aplicativo tenta funcionar como uma central para diferentes relações financeiras com o exterior.
Na prática, isso é útil quando a sua vida financeira internacional tem mais de uma camada. Um estudante pode precisar pagar uma instituição de ensino e, em outro momento, receber ajuda da família. Um profissional pode receber de um cliente estrangeiro e depois enviar parte do dinheiro para uma conta em outro país. Uma empresa pode lidar com importação e pagamentos internacionais sem trocar de aplicativo a cada tarefa.
Eu gostei especialmente da possibilidade de pensar no fluxo completo, e não apenas no botão de enviar. Antes de iniciar uma operação, vale reunir os dados do beneficiário, conferir a finalidade e separar documentos ou informações que possam ser solicitados durante o processo. Essa preparação evita começar uma transferência no meio de uma rotina corrida e descobrir que falta algum dado importante.
O melhor resultado aparece quando o aplicativo vira parte de um processo organizado, não quando é usado como uma carteira casual. Essa diferença é importante porque remessas internacionais normalmente envolvem mais atenção do que um pagamento comum por aproximação.
Um cenário realista: receber por um trabalho e pagar uma despesa
Imagine que eu faça um projeto para uma empresa de fora e também tenha uma despesa relacionada a um curso internacional. Em vez de tratar o recebimento e o pagamento como eventos desconectados, eu começaria conferindo os dados do cliente, verificaria a finalidade do recebimento e manteria os comprovantes organizados. Depois, usaria a área correspondente ao pagamento do estudo, revisando cuidadosamente os dados da instituição antes de concluir.
Esse cenário mostra uma vantagem que não aparece na descrição curta da loja: centralização pode diminuir a desorganização mental. Eu não precisaria lembrar qual serviço usei para cada etapa ou procurar instruções em conversas antigas. Porém, centralizar também exige disciplina. Se eu misturar dinheiro pessoal, recebimentos profissionais e pagamentos de estudo sem registrar cada movimentação, o aplicativo não vai corrigir a minha falta de controle.
Para quem trabalha como freelancer, minha sugestão é criar um hábito simples: salvar o comprovante de cada recebimento, anotar a finalidade e separar o dinheiro recebido do orçamento pessoal até entender como ele será usado. Para uma empresa pequena, eu faria algo semelhante, mas com uma rotina de conferência interna antes da autorização. Essa camada de organização é mais importante do que a rapidez percebida na tela.
Onde a plataforma se destaca diante das alternativas
Comparando categorias, eu colocaria o Remessa Online entre as soluções especializadas em movimentações internacionais, e não entre os aplicativos bancários comuns. Essa diferença explica por que ele pode ser mais interessante para remessas recorrentes, recebimentos do exterior, importação ou pagamentos de estudos.
Em um banco tradicional, o usuário costuma encontrar uma relação mais ampla de serviços domésticos, mas pode preferir uma solução dedicada quando o foco é o câmbio. Já uma carteira digital pode ser conveniente para pagamentos rápidos e compras, porém não necessariamente oferece a mesma abordagem para quem precisa acompanhar diferentes tipos de operação internacional. O aplicativo da Remessa Online ganha justamente por tratar esse assunto como atividade principal.
Outra vantagem é atender pessoas físicas e jurídicas. Isso permite que uma pessoa comece usando a plataforma para uma necessidade pessoal e, se a rotina profissional crescer, continue avaliando o mesmo ecossistema para demandas de empresa. Eu não interpretaria isso como garantia de que todo perfil empresarial será atendido perfeitamente, mas é uma característica relevante para quem não quer trocar de ferramenta a cada mudança de contexto.
A presença de recursos ligados a investimentos e importação também amplia o público potencial. Mesmo que você não use tudo desde o primeiro dia, ter essas possibilidades no mesmo aplicativo pode ser útil quando aparece uma nova necessidade. O cuidado é não confundir variedade com simplicidade: mais caminhos também significam mais decisões para revisar.
Quando uma alternativa pode ser melhor
Eu escolheria outra categoria de solução se o objetivo principal fosse apenas pagar no exterior com cartão, sem fazer remessas ou receber valores. Nesse caso, a experiência de um banco ou carteira que já faz parte da sua rotina pode ser mais conveniente. O ganho de não abrir uma nova conta e não aprender um novo fluxo pode superar a vantagem de usar uma plataforma especializada.
Também teria cautela se eu precisasse de atendimento presencial ou de uma relação bancária tradicional para resolver tudo no mesmo lugar. O Remessa Online é mais adequado para quem aceita conduzir a operação digitalmente e acompanhar as etapas pelo aplicativo. Se você prefere resolver questões complexas conversando diretamente com um gerente, uma instituição convencional pode transmitir mais segurança, mesmo que seja menos focada em remessas.
Para empresas com processos financeiros muito específicos, eu não presumiria que uma plataforma generalista de câmbio substitui um sistema corporativo completo. A ferramenta pode ser útil para operações internacionais, mas a empresa ainda precisa cuidar da conciliação, da aprovação interna e dos registros contábeis conforme sua própria estrutura.
Há ainda o caso de quem compara tudo apenas pelo custo final. Como as condições podem variar conforme a operação, moeda, finalidade e momento, eu não tomaria uma decisão olhando somente para a promessa de praticidade. Antes de confirmar, compararia o valor efetivamente recebido ou enviado e verificaria todos os encargos apresentados no fluxo. Uma diferença pequena por operação pode se tornar relevante quando o uso é frequente.
O que muda ao trocar do banco ou de outro serviço
A troca não envolve apenas instalar o aplicativo. Você terá de cadastrar ou revisar informações, aprender a sequência de uma remessa, comunicar novos dados a quem envia dinheiro e reorganizar onde guarda comprovantes. Para uma empresa, a mudança pode incluir atualizar instruções para clientes, revisar permissões internas e alinhar o procedimento com quem cuida do financeiro.
Eu faria a transição em uma operação de menor impacto antes de concentrar toda a movimentação na plataforma. Isso permite entender o caminho, observar quais informações são solicitadas e conferir como você prefere arquivar os registros. Não é uma questão de desconfiança específica; é uma boa prática para qualquer serviço financeiro novo.
Outro ponto é não encerrar imediatamente o serviço anterior. Durante um período de adaptação, manter acesso ao histórico antigo facilita comparar comprovantes e localizar informações de operações passadas. Quando a nova rotina estiver funcionando, aí sim faz sentido reduzir a dependência da solução anterior, caso ela não seja mais necessária.
Para quem recebe do exterior, a mudança também precisa ser comunicada com clareza. Eu enviaria os dados corretos ao pagador e pediria que ele conferisse as informações antes de iniciar a transferência. Para quem paga estudos ou importações, eu confirmaria com o destinatário se os dados fornecidos continuam válidos. Muitos problemas em remessas acontecem por informação incorreta, não por falta de recursos no aplicativo.
Detalhes que fazem diferença no uso
O primeiro cuidado é separar a cotação da decisão. Ver uma taxa ou um valor convertido não significa que aquela seja automaticamente a melhor hora para concluir. Se a operação não for urgente, eu compararia o resultado final em momentos diferentes e analisaria o impacto no orçamento. A plataforma ajuda a executar, mas não transforma uma decisão financeira em algo sem risco.
O segundo é escolher a finalidade correta. Como o aplicativo atende situações variadas, selecionar uma opção apenas porque parece próxima pode gerar retrabalho. Eu leria cada descrição com calma e manteria à mão os dados que explicam a natureza do pagamento. Esse é um detalhe simples, mas faz diferença principalmente para pagamentos profissionais, importação e estudos.
O terceiro é criar uma rotina de conferência em duas etapas. Primeiro, eu verificaria nome, conta e país do destinatário. Depois, revisaria o valor, a moeda e a finalidade antes de confirmar. Em transferências internacionais, corrigir um erro pode ser muito mais trabalhoso do que gastar alguns minutos na revisão.
O quarto é tratar o histórico como ferramenta de controle, não apenas como arquivo. Eu usaria os comprovantes para acompanhar quanto entrou, quanto saiu e por qual motivo. Isso ajuda a perceber custos recorrentes, preparar informações para a contabilidade e evitar que uma remessa pessoal seja confundida com um pagamento profissional.
O aplicativo está na versão 7.25.0 e requer Android 8.0 ou superior. Para mim, isso significa que vale verificar a compatibilidade do aparelho antes de planejar a migração. Também manteria o sistema e o aplicativo atualizados, especialmente por se tratar de uma ferramenta que lida com informações financeiras.
O que eu esperaria antes de confiar a rotina ao app
Eu não começaria pelo maior valor ou pela operação mais urgente. Primeiro, exploraria as áreas disponíveis, entenderia como o aplicativo apresenta cada finalidade e confirmaria onde ficam os comprovantes. Essa etapa inicial reduz a chance de tomar uma decisão apressada quando surgir uma necessidade real.
Também avaliaria se a experiência é clara para todas as pessoas envolvidas. Um profissional autônomo pode fazer tudo sozinho, enquanto uma empresa talvez precise de uma rotina de aprovação e conferência fora do aplicativo. O fato de a plataforma atender pessoa física e jurídica não elimina a necessidade de adaptar o uso ao tamanho da operação.
Minha principal ressalva é justamente a amplitude. Enviar, receber, transferir, importar, investir e pagar estudos são objetivos diferentes. Eu não esperaria que todos tivessem a mesma simplicidade ou que a melhor escolha para uma remessa pessoal fosse automaticamente a melhor para uma operação empresarial. A plataforma parece mais valiosa quando você escolhe conscientemente o recurso necessário, em vez de navegar sem planejamento.
Minha recomendação para cada perfil
Eu recomendo o Remessa Online para quem envia ou recebe dinheiro do exterior com alguma frequência, para freelancers que trabalham com clientes internacionais, para estudantes ou famílias que lidam com pagamentos de estudos e para pequenas empresas que precisam organizar operações internacionais sem manter uma coleção de ferramentas diferentes.
Também considero uma boa opção para quem quer começar com uma operação pessoal e ter espaço para necessidades mais amplas no futuro. A combinação de câmbio, recebimentos, transferências, importação, investimentos e estudos torna o aplicativo mais completo do que uma solução voltada apenas a compras internacionais.
Eu seria mais seletivo se você só precisa pagar uma compra ocasional, prefere atendimento presencial ou quer resolver tudo dentro do banco que já usa. Nesses cenários, a conveniência de uma alternativa pode ser maior. Também não usaria a plataforma como substituta automática de controles contábeis, aprovação empresarial ou planejamento financeiro.
No balanço final, minha opinião é que o aplicativo entrega mais valor como ferramenta especializada para organizar relações financeiras internacionais do que como uma conta para qualquer situação. Ele é gratuito, desenvolvido pela Remessa Online e tem uma base expressiva de usuários, mas a decisão deve partir do seu fluxo de dinheiro, não desses números.
Se eu estivesse recomendando a um amigo, diria para instalar, explorar as opções e começar com uma operação bem documentada. Conferiria os dados do destinatário, a finalidade e o resultado final antes de confirmar. Para quem tem uma necessidade internacional recorrente, a centralização pode economizar tempo e reduzir confusão. Para quem quase nunca faz esse tipo de operação, uma alternativa já integrada à rotina talvez continue sendo a escolha mais prática.
Destaques
- Interface simples para consultar cotações e iniciar operações.
- Permite receber dinheiro do exterior com praticidade.
- Suporte a operações para pessoas físicas e empresas.
- Possibilidade de acompanhar o status das transferências pelo app.
- Empresa conhecida no mercado brasileiro de câmbio online.
Limitações
- As tarifas variam conforme a operação e podem reduzir o valor recebido.
- O prazo de compensação depende do país e do banco de origem.
- Pode exigir envio de documentos para validar cadastro e transações.
- Nem todos os países e moedas estão disponíveis para transferência.
- Operações podem passar por análise antes da liberação dos valores.
Perguntas frequentes
O que é o Remessa Online: Câmbio PJ e PF?
O Remessa Online é um aplicativo de serviços financeiros voltado para pessoas físicas e empresas que precisam enviar ou receber dinheiro do exterior. Pela plataforma, é possível realizar remessas internacionais, consultar cotações, acompanhar operações e acessar recursos específicos para contas pessoais ou empresariais. Antes de usar, vale conferir se o país de destino, a moeda e o tipo de operação desejada estão disponíveis.
É seguro usar o Remessa Online para enviar dinheiro ao exterior?
A plataforma utiliza recursos de segurança digital, validação de identidade e procedimentos de conformidade para processar as transferências. Durante a análise do aplicativo, a experiência de cadastro e acompanhamento das operações foi organizada, mas o usuário ainda deve manter senha, código de acesso e dados pessoais protegidos. Também é importante verificar cuidadosamente os dados do beneficiário antes de confirmar qualquer remessa.
Quais documentos são necessários para criar uma conta?
O cadastro normalmente exige informações pessoais, documentos de identificação e dados de contato, além de uma etapa de validação de identidade. Para contas empresariais, podem ser solicitados documentos da empresa, dados dos responsáveis legais e informações adicionais sobre a atividade comercial. A documentação pode variar conforme o perfil do cliente, o valor movimentado e a finalidade da transferência.
Quais são as tarifas e impostos cobrados nas transferências?
Os custos podem incluir taxa de serviço, margem aplicada ao câmbio e impostos incidentes conforme a natureza da operação. O valor final também pode variar de acordo com a moeda, o país, o tipo de remessa e o montante enviado. Antes de concluir, o aplicativo apresenta uma simulação com o câmbio e os encargos aplicáveis, por isso é recomendável revisar o resumo da operação.
Quanto tempo demora para o dinheiro chegar ao destinatário?
O prazo de recebimento depende do tipo de transferência, da moeda, do país de destino, dos bancos envolvidos e da aprovação dos procedimentos de segurança. Algumas operações podem ser concluídas rapidamente, enquanto outras exigem mais tempo para compensação ou análise documental. O aplicativo permite acompanhar o status da remessa, mas o prazo exibido deve ser entendido como uma estimativa, não como garantia absoluta.


